À Douala, le marché immobilier repose sur une donnée fondamentale : la capacité à établir et à sécuriser les droits sur le bien.
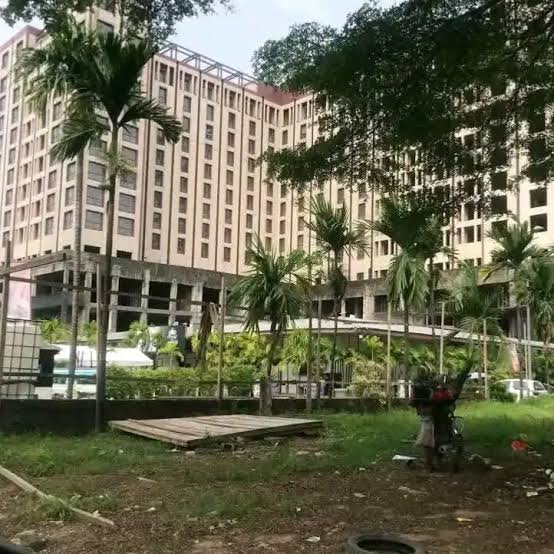
Le dossier Djeuga Palace en est la parfaite illustration . Le site situé à Bonadibong, au lieu-dit Giratoire Joss, couvre 10 704 m² selon l’avis de vente. Il sera proposé le 9 octobre 2026 à 11 heures, avec une mise à prix de 5,5 milliards de FCFA. À première vue, le chiffre peut paraître attractif au regard de l’emplacement du site et de sa superficie. Mais l’investisseur intéressé par une telle opération ne regarde pas uniquement le prix d’entrée. Il examine également ce qu’il achète juridiquement. Or le bien est au centre d’un contentieux foncier et administratif qui n’est définitivement pas tranché.
5,5 milliards de FCFA pour un actif contesté
Le Cabinet Conseil Atou présente le site comme un actif relevant de la gestion et de la sauvegarde du patrimoine résiduel de l’ex-Regifercam. L’État entend donc en disposer et valoriser comme bon lui semble. Mais le promoteur du Djeuga Palace, Jean-Claude Feutheu conteste les fondements de cette reprise, dans le cadre d’une bataille judiciaire qui dure depuis plusieurs années. En février 2026, une décision du ministre des Domaines, du Cadastre et des Affaires foncières est venue rétracter la concession définitive attribuée à la société hôtelière, sur fond d’irrégularités relatives notamment à l’assiette du terrain. Puis, le 21 juillet 2026, le Tribunal administratif du Littoral a suspendu provisoirement l’exécution de cette décision administrative, dans l’attente du jugement au fond.
Pour un investisseur, cette chronologie change nécessairement la lecture économique de l’opération. Il ne s’agit plus simplement d’acquérir un terrain dans un quartier stratégique de Douala. Il faut également intégrer la possibilité que des procédures judiciaires continuent de produire des effets sur le bien.
Le prix ne suffit pas à mesurer l’attractivité
La différence entre la mise à prix de 5,5 milliards de FCFA et une valeur annoncée autour de 10 milliards de FCFA pourrait donner l’impression d’une décote spectaculaire. Mais il serait hasardeux de considérer automatiquement cet écart comme une « affaire » pour l’acquéreur.
D’abord parce que les 10 milliards de FCFA ne constituent pas, dans les sources consultées, une expertise officielle indépendante permettant d’établir une valeur de marché incontestable. Ensuite parce que la mise à prix n’est qu’un prix de départ : les enchères peuvent conduire à un montant supérieur.
Enfin, et surtout, la valeur économique d’un actif immobilier dépend de sa capacité à générer durablement des revenus et de la sécurité des droits qui permettent de l’exploiter. Un investisseur qui achète un immeuble commercial ou hôtelier doit pouvoir obtenir un financement, assurer le bien, réaliser des travaux, conclure des contrats, exploiter l’activité et amortir son investissement sur plusieurs années. Toute incertitude sur la propriété ou sur la possibilité de disposer durablement du bien peut donc modifier le calcul économique.
Le coût invisible du contentieux
C’est là que se situe le véritable enjeu du dossier Djeuga Palace. Un contentieux ne se résume pas aux honoraires d’avocats ou aux frais de justice. Il peut également avoir un coût financier indirect : retard dans l’exploitation, difficulté à mobiliser un crédit, impossibilité de planifier sereinement les investissements, immobilisation de capitaux ou encore nécessité de constituer des provisions pour faire face à différents scénarios.
Dans le cas présent, les candidats à l’adjudication devront en outre déposer une caution de 50 millions de FCFA et, après la vente, le prix devra être versé au Trésor public dans un délai de huit jours. Autrement dit, l’acquéreur devra être capable de mobiliser rapidement plusieurs milliards de FCFA sur un actif dont l’environnement juridique demeure particulièrement scruté.
Cela ne signifie pas que l’opération est nécessairement juridiquement fragile. Cela signifie que le risque doit être apprécié avant l’investissement, comme pour toute opération immobilière de grande ampleur.
Un test pour la sécurité foncière
Le dossier dépasse donc largement le cas du Djeuga Palace. Au Cameroun, la sécurisation foncière constitue un élément déterminant pour la mobilisation des capitaux privés. Un promoteur qui veut construire un hôtel, un centre commercial, des bureaux ou un ensemble résidentiel doit pouvoir transformer son terrain en actif économique sans craindre qu’une contestation ancienne ne vienne remettre en cause son investissement. L’affaire de Bonadibong pose dès lors une question plus large : comment valoriser efficacement le patrimoine immobilier lorsque les droits attachés à certains actifs font encore l’objet de contestations ?
La réponse ne peut pas être uniquement financière. Elle doit également être institutionnelle. Un État qui souhaite attirer les investisseurs doit pouvoir garantir une information foncière suffisamment fiable, des procédures lisibles et une articulation claire entre les décisions administratives et judiciaires. Le dossier Djeuga Palace met précisément cette exigence à l’épreuve.
L’adjudication du 9 octobre sera scrutée
Le rendez-vous du 9 octobre 2026 permettra d’observer l’appétit des investisseurs pour cet actif particulier. La caution de 50 millions de FCFA, la mise à prix de 5,5 milliards et les conditions de paiement fixées par l’avis de vente constituent déjà des barrières financières importantes à l’entrée. Mais le principal indicateur sera peut-être ailleurs : combien d’investisseurs accepteront d’engager plusieurs milliards de FCFA dans un actif dont le parcours judiciaire n’est pas encore définitivement achevé ?
Si les enchères attirent plusieurs candidats et font progresser fortement le prix, l’opération démontrera que le marché considère le risque comme maîtrisable. Si, à l’inverse, les candidats se montrent prudents, cela pourra traduire le poids économique de l’incertitude juridique.
Dans les deux cas, le dossier offrira une leçon intéressante sur le marché immobilier camerounais : un terrain peut être bien situé, vaste et financièrement valorisable ; sans sécurité juridique suffisamment robuste, sa valeur économique reste difficile à apprécier.
À Bonadibong, le véritable prix de l’immeuble ne sera donc peut-être pas seulement celui affiché sur le placard de vente. Il faudra aussi mesurer le prix du risque.
Ces deux papiers sont volontairement complémentaires : le premier raconte et documente le bras de fer juridique, tandis que le second transforme le dossier en réflexion sur le risque, la valeur immobilière et la confiance des investisseurs.